

Tác giả: George F. Will | Chuyên mục Ý kiến, The Washington Post | Ngày 28 tháng 10 năm 2026
Khi chi phí vay nợ của một chính phủ tăng lên, đến một lúc nào đó, nó sẽ trở nên không thể kham nổi và tình trạng hỗn loạn ngày càng trầm trọng. Nước Mỹ, hãy lưu tâm.
Thị trường chứng khoán đầy sức hấp dẫn, nơi người ta mua bán những phần sở hữu trong các tập đoàn, nhiều tập đoàn mang những cái tên sáng chói như Apple, Microsoft và Boeing. Thị trường trái phiếu thì nhàm chán.
Ít nhất, trước đây là như vậy. Giờ đây, thị trường trái phiếu đang trở nên đáng sợ bởi ảnh hưởng của nó đối với hoạt động của nền dân chủ. Điều đó đang diễn ra tại nước Pháp đầy biến động. Và có lẽ, cuối cùng, cũng sẽ xảy ra tại Hoa Kỳ.
Nhà văn Ian Fleming đặt tên cho nhân vật anh hùng lịch lãm của mình là James Bond vì, theo lời ông, đó là “cái tên nhàm chán nhất mà tôi từng nghe”.
Theo Robin Wigglesworth, trái phiếu về cơ bản là những “khoản vay có thể mua bán”. Chúng thường trả một mức lãi suất cố định cho người nắm giữ trái phiếu, và khi trái phiếu đáo hạn, người đó được hoàn trả khoản tiền gốc đã cho vay.
Những công cụ tài chính được gọi là “thu nhập cố định” này thường không hứa hẹn những khoản lợi nhuận đột biến hấp dẫn. Thay vào đó, chúng mang lại sự an toàn có thể dự đoán — trừ khi xuất hiện tình trạng âm thầm, hoặc không còn âm thầm nữa, phủ nhận nghĩa vụ nợ thông qua lạm phát.
Trái phiếu đã tạo ra những kỳ tích, như Wigglesworth viết trong phụ đề cuốn sách mới, đúng thời điểm của ông: A Fabulous Debt: The Epic Story of How Bonds Built the Modern World (Món nợ kỳ diệu: Câu chuyện sử thi về cách trái phiếu xây dựng thế giới hiện đại).
Trong nhiều thế kỷ, cho đến tận một thời kỳ tương đối gần đây — thế kỷ trước — các ngân hàng đóng vai trò như bộ khung của nền kinh tế toàn cầu, điều phối dòng tiền. Nguồn cung tiền nhìn chung bị giới hạn và phần lớn thiếu tính linh hoạt, bởi tiền được bảo chứng bằng một tài nguyên vật chất khan hiếm: vàng.
Trong cuốn sách mới The Rush của Nathaniel Philbrick, viết về bản chất và hệ quả của Cơn sốt vàng California, tác giả nhận xét: “Nếu gom toàn bộ số vàng từng được tìm thấy trên thế giới lại một chỗ, lượng vàng đó chỉ đủ lấp đầy ba bể bơi Olympic rưỡi”.
Trong nhiều thế kỷ, các chính phủ phát hành trái phiếu để tài trợ chiến tranh và, hợp tác với các nhà đầu tư tư nhân, xây dựng những dự án hạ tầng, chẳng hạn như kênh đào Suez.
Vào cuối thế kỷ XIX, các tuyến đường sắt Hoa Kỳ — góp phần kết nối lại một đất nước vừa trải qua thời kỳ chia rẽ — được xây dựng bằng nguồn vốn từ trái phiếu doanh nghiệp, cùng với những khoản đất đai mà chính phủ cấp cho các công ty.
Tổng thống Woodrow Wilson đã sử dụng chiến dịch kích động tinh thần thời chiến do chính phủ tổ chức để huy động tiền cho sự tham gia của Hoa Kỳ vào Chiến tranh thế giới thứ nhất. Chính phủ bán cho công chúng 21,4 tỷ USD trái phiếu, được gọi là Liberty Loans — các khoản vay tự do.
Bốn triệu người, trong tổng dân số chỉ khoảng 103 triệu, đã đầu tư số tiền 21,4 tỷ USD đó.
Wigglesworth viết: “Nếu so với quy mô nền kinh tế, con số ấy tương đương khoảng 5.000 tỷ USD ngày nay”.
Một kỷ nguyên mới bắt đầu vào tối Chủ nhật, ngày 15 tháng 8 năm 1971, khi Tổng thống Richard M. Nixon khiến người dân Mỹ từ bất bình chuyển sang bối rối.
Ông chiếm sóng một chương trình truyền hình được yêu thích, Bonanza, để công bố một loạt quyết định, trong đó có việc “tạm thời” đình chỉ khả năng chuyển đổi đồng USD sang vàng.
Nhắc lại sự kiện này — một sự kiện mà 55 năm sau dường như đã thuộc về thời tiền sử — Wigglesworth viết: “Pháp đã điều một tàu chiến đến để đưa số vàng thỏi của nước này được cất giữ tại Cục Dự trữ Liên bang New York trở về nước”.
Việc chấm dứt “tạm thời” chế độ bản vị vàng — trong ngôn ngữ của chính phủ, từ “tạm thời” đôi khi có nghĩa là “vĩnh viễn” — đã mở ra một thời đại mới của trái phiếu.
Kể từ đó, các chính phủ được giải phóng khỏi “xiềng xích vàng” và có thể chi tiêu bằng tiền pháp định, tức loại tiền không được bảo chứng trực tiếp bằng vàng mà dựa vào “niềm tin và tín dụng đầy đủ” của chính phủ phát hành.
Ngày nay, những giới hạn chính trị đã thay thế các giới hạn trước đây do vàng áp đặt. Dư luận trong nước có thể ngăn một chính phủ phát hành tiền trả nợ trái phiếu bằng nguồn thu thuế vượt quá chi tiêu, thay vì chọn cách in thêm tiền.
Trong khi đó, những người mua trái phiếu trên thị trường quốc tế phải cảnh giác trước nguy cơ vỡ nợ hoặc việc chính phủ âm thầm làm suy giảm giá trị nghĩa vụ nợ thông qua lạm phát.
Wigglesworth viết: “Bằng cách kết hợp sự phán đoán của hàng triệu người, thị trường trái phiếu trở thành nhà kinh tế học sắc sảo nhất và nhà phân tích chính trị giỏi nhất thế giới”.
Ngày nay, thị trường này đang nhìn nước Pháp với ánh mắt đầy hoài nghi.
Tại Pháp, chi tiêu xã hội của chính phủ — cùng những thói quen văn hóa không khuyến khích tinh thần kinh doanh — đã cản trở tăng trưởng kinh tế, khiến nền kinh tế không tạo ra đủ nguồn lực để thanh toán các hóa đơn của chính phủ.
Chính phủ Pháp hiểu rằng người dân không muốn phải trả thêm tiền cho các phúc lợi công, cũng không muốn cắt giảm mức hưởng thụ những phúc lợi ấy. Vì vậy, chính phủ đã lựa chọn vay mượn một cách tràn lan bằng việc bán trái phiếu.
Điều đó chuyển chi phí cho những ham muốn của cử tri ngày hôm nay sang những cử tri chưa ra đời của tương lai — nhóm người ít có khả năng gây phiền toái nhất đối với các chính trị gia hiện tại.
Theo Wigglesworth, thế giới hiện đại tồn tại một phần nhờ thị trường trái phiếu, nơi tập hợp tiền tiết kiệm của hàng tỷ người.
“Thị trường này lấy tiền làm nguyên liệu đầu vào, rồi tạo ra nhà máy và đường sắt, bệnh viện và sòng bạc, điện thoại thông minh và chất bán dẫn, chiến tranh và vaccine”.
Tuy nhiên, thị trường trái phiếu cũng tạo điều kiện cho một xu hướng nguy hiểm của các nền dân chủ: vay mượn để đáp ứng ham muốn hiện tại bằng cách lấy đi nguồn lực của tương lai, qua đó thúc đẩy sự suy tàn của chính những nền dân chủ ấy.
Vay tiền từ tương lai để mang lại lợi ích cho tương lai — chẳng hạn như giành chiến thắng trong chiến tranh hoặc xây dựng cơ sở hạ tầng — là điều đáng làm.
Ngược lại, vay tiền để tài trợ cho mức tiêu dùng hiện tại của chính những người đi vay là biểu hiện của sự suy đồi.
Nhưng các thế hệ tiếp theo vẫn sẽ tiếp tục làm điều đó.
Cho đến khi họ không thể làm được nữa.
Khi ấy, vỡ nợ sẽ xảy ra, theo cách trực tiếp hoặc gián tiếp thông qua lạm phát.
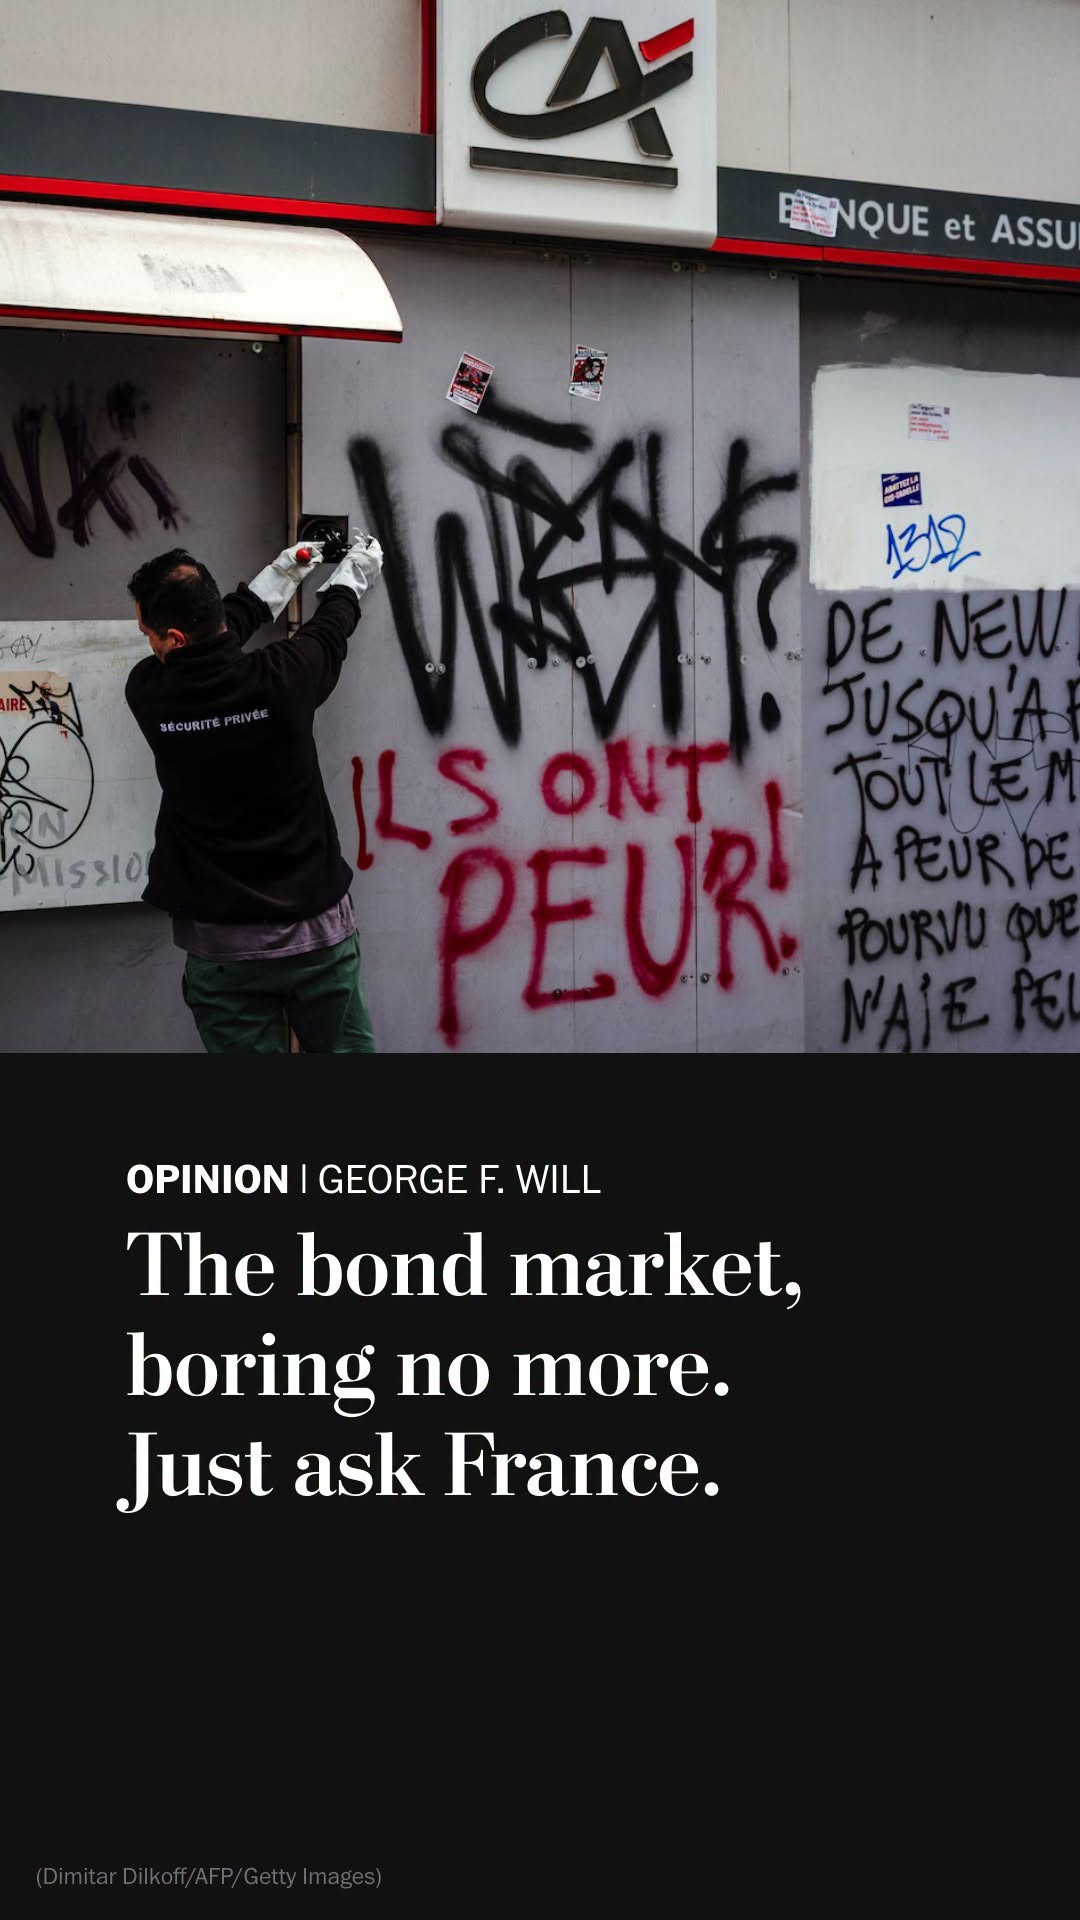
Người Pháp đang biểu tình để phản đối thực tế.
Và thực tế, theo cách thị trường trái phiếu đo lường, là nhu cầu hưởng phúc lợi của người Pháp vượt quá số tiền mà xã hội Pháp sẵn lòng đóng góp cho chính phủ.
Do đó, chi phí vay nợ của chính phủ sẽ tiếp tục tăng lên, cho đến khi trở nên không thể kham nổi và tình trạng hỗn loạn ngày càng trầm trọng.
Hoặc Pháp sẽ được Đức giải cứu thông qua Ngân hàng Trung ương châu Âu.
Những người biểu tình Pháp đã thể hiện sự bất mãn bằng thứ ngôn ngữ quen thuộc của họ: những chiếc ô tô bị đốt cháy.
Thị trường trái phiếu diễn đạt ít màu sắc hơn.
Nhưng phán quyết của nó thì dứt khoát.
The bond market, boring no more. Just ask France.
As a government’s borrowing costs rise, they become prohibitive, and chaos intensifies. America, take heed.
Novelist Ian Fleming named his dashing hero James Bond because this was “the dullest name I’ve ever heard.” Bonds are, Robin Wigglesworth says, essentially “tradable loans” that usually pay a fixed interest rate to the bondholder, who gets the principal of the loan back when the bond matures. These “fixed income” instruments usually do not promise exciting upsides. Instead, they offer predictable safety — unless there is a slow, or not so slow, debt repudiation by inflation.
Bonds have worked wonders, as Wigglesworth says in the subtitle of his timely new book, “A Fabulous Debt: The Epic Story of How Bonds Built the Modern World.” For centuries, and until relatively recently (the previous century), banks were the global economy’s skeleton, allocating money. The supply of money was generally limited and largely inflexible because money was backed by a scarce physical resource: gold.
(From Nathaniel Philbrick’s new book, “The Rush,” about the nature and consequences of the California Gold Rush: “If all the gold ever found in the world was assembled in one place, it would fill just three and a half Olympic-size swimming pools.”)
For centuries, governments sold bonds to finance wars and, in partnership with private sector investors, for infrastructure projects (e.g., the Suez Canal). In the late 19th century, U.S. railroads that reknit the recently unraveled country were built by corporate bonds (and government gifts of land).
President Woodrow Wilson used government-manufactured hysteria to finance U.S. participation in World War I by selling $21.4 billion worth of bonds — Liberty Loans — to the public. Four million people (from a population of just 103 million) invested the $21.4 billion. “Relative to the size of the economy,” Wigglesworth writes, “that would be the equivalent of $5 trillion today.”
A new epoch began on Sunday evening, Aug. 15, 1971, when President Richard M. Nixon annoyed and then bewildered Americans. He preempted a popular television program (“Bonanza”) to announce, inter alia, a “temporary” suspension of the ability to convert dollars into gold. “France,” writes Wigglesworth of this event that, 55 years later, seems prehistoric, “sent a warship to repatriate its bullion stored at the New York Federal Reserve.”
The “temporary” (often in government-speak, an adjective meaning “permanent”) end of the gold standard began a new age of bonds. Henceforth, governments, freed from “golden fetters,” would spend fiat money, backed only by the issuing government’s “full faith and credit.”
Today, political limits replace those formerly imposed by gold. Domestic public opinion can prevent an issuing government from repaying bonds with tax revenue in excess of spending, rather than by printing money. International bond buyers must be wary of default, or creeping repudiation via inflation.
“By combining the judgment of millions of people,” Wigglesworth writes, “the bond market” is the world’s cleverest economist and its best political analyst. Today, it is looking askance at France.
There, government social spending (and anti-entrepreneurial cultural habits) has prevented economic growth sufficient to pay the government’s bills. France’s government, which understands the public’s unwillingness to pay for or limit its consumption of government benefits, has resorted to promiscuous borrowing: selling bonds. This shifts onto unborn future voters (the least troublesome kind) the cost of today’s voters’ appetites.
Our modern world, Wigglesworth says, exists partly thanks to the bond market, which pools the savings of billions of people. “It takes money as its raw input and spits out factories and railways, hospitals and casinos, smartphones and semiconductors, wars and vaccines.” It also, however, encourages, by enabling, democracies’ ruinous urge to steal from the future.
Borrowing from the future to benefit the future — e.g., to win wars and build infrastructure — is virtuous. Borrowing to fund the borrowers’ current consumption is decadent. But subsequent generations will do this. Until they can’t. Then comes default, direct or indirect (inflation).
The French are protesting reality. As the bond market measures reality, French appetites for government benefits exceed the money French society is willing to give the government. So, government’s borrowing costs will rise, until they become prohibitive, and chaos intensifies. Or France gets bailed out by Germany, via the European Central Bank.
French protesters have been discussing their discontent in their usual vocabulary of automobiles set aflame. The bond market speaks less colorfully, but decisively.
Nguồn : https://wapo.st/4isc0HP