

Một vụ rò rỉ hơn 15 triệu tài liệu nội bộ của Deutsche Bank đang mở ra một bức tranh đáng lo ngại về cách một trong những ngân hàng lớn nhất thế giới xử lý khách hàng quyền lực, các dòng tiền xuyên biên giới và những cảnh báo về tội phạm tài chính. Từ Jeffrey Epstein đến các công ty của Donald Trump, từ những tỷ phú Nga đến mạng lưới chuyển tiền Azerbaijan, câu hỏi không chỉ là tiền đã đi đâu, mà còn là ai đã nhìn thấy dấu hiệu bất thường và vì sao ngân hàng vẫn tiếp tục làm ăn.
1. Mười lăm triệu tài liệu và một cuộc điều tra xuyên biên giới
Ngày 17/11/2026, một liên minh báo chí quốc tế công bố kết quả điều tra mang tên Inside Deutsche Bank, dựa trên hơn 15 triệu tài liệu nội bộ bị rò rỉ từ Deutsche Bank – ngân hàng lớn nhất nước Đức.
Theo Le Monde, kho dữ liệu bao gồm khoảng 9 triệu email, cùng các báo cáo đánh giá rủi ro, hồ sơ thẩm định khách hàng, tài liệu điều tra nội bộ và báo cáo về những giao dịch tài chính đáng ngờ. Hơn 230 nhà báo thuộc trên 50 cơ quan truyền thông đã tham gia phân tích tài liệu. Dự án được điều phối bởi tổ chức phi lợi nhuận Barracuda Media tại Nam Phi, với sự hỗ trợ kỹ thuật của Data and Research Center tại Đức.
Hai người tố giác đã chuyển tài liệu cho các nhà báo, đồng thời cung cấp thông tin cho Bộ Tư pháp Mỹ, Mạng lưới Thực thi Tội phạm Tài chính (FinCEN) và cơ quan thuế Anh. Danh tính của họ được giữ kín vì lý do an toàn.
Điểm đáng chú ý là đây không đơn thuần là một vụ rò rỉ dữ liệu khách hàng. Các tài liệu cho phép nhìn vào hoạt động bên trong của một ngân hàng toàn cầu: những cảnh báo được gửi đi, các cuộc họp về rủi ro, quyết định duy trì khách hàng và cách những bộ phận khác nhau xử lý thông tin.
Cuộc điều tra cho thấy một mô hình lặp lại: bộ phận tuân thủ phát hiện rủi ro, nhân viên cảnh báo, lãnh đạo cân nhắc tác động kinh doanh, nhưng quan hệ với những khách hàng có giá trị thương mại vẫn tiếp tục được duy trì.
Đó là vấn đề lớn hơn nhiều so với sai sót của một vài nhân viên ngân hàng. Nó đặt ra câu hỏi về văn hóa quản trị và tính độc lập của hệ thống kiểm soát nội bộ.
Nguồn: Le Monde, “Inside Deutsche Bank: An investigation by 230 journalists and 50 news orgs into 15 million files”; Investigative Journalism Bureau, University of Toronto.
2. Jeffrey Epstein: 582 triệu USD trong 3.200 giao dịch đáng ngờ
Phát hiện gây chú ý nhất trong cuộc điều tra liên quan đến Jeffrey Epstein – tỷ phú tài chính Mỹ bị kết án năm 2008 về tội liên quan đến mại dâm với trẻ vị thành niên và sau đó bị truy tố liên bang về tội buôn bán tình dục trẻ vị thành niên.
Theo Financial Times, Deutsche Bank đã lập 21 báo cáo hoạt động đáng ngờ (Suspicious Activity Reports – SARs) tại Mỹ trong năm 2019, bao quát khoảng 3.200 giao dịch có liên quan đến Epstein, với tổng giá trị khoảng 582 triệu USD.
Con số này cao hơn gấp đôi mức khoảng 250 triệu USD được các điều tra viên Thượng viện Mỹ xác định trước đó.
Các giao dịch bị đánh dấu bao gồm:
- Những khoản thanh toán cho phụ nữ.
- Các khoản chuyển tiền thông qua công ty bình phong.
- Những giao dịch có dấu hiệu sử dụng sai mục đích tiền từ các tổ chức từ thiện.
- Các khoản tiền liên quan đến những cá nhân giàu có trong mạng lưới quan hệ của Epstein, trong đó có tỷ phú Leon Black và Glenn Dubin.
Cần nhấn mạnh: 582 triệu USD là tổng giá trị các giao dịch bị ngân hàng đánh dấu đáng ngờ, không phải số tiền đã được chứng minh là tiền phạm pháp. Một báo cáo SAR cũng không đồng nghĩa với kết luận hình sự. Nó là công cụ để ngân hàng báo cáo những hoạt động có dấu hiệu bất thường cho cơ quan chức năng xem xét.
Tuy nhiên, điều đáng quan tâm là thời điểm ngân hàng phát hiện và cách họ xử lý các cảnh báo.
Ngân hàng tiếp nhận Epstein sau khi ông ta đã bị kết án
Deutsche Bank bắt đầu quan hệ khách hàng với Epstein vào năm 2013, tức năm năm sau bản án năm 2008.
Đây là một quyết định đặc biệt nhạy cảm. Epstein không còn là một khách hàng bình thường chưa có tiền án. Hồ sơ hình sự và những cáo buộc liên quan đến hành vi xâm hại trẻ vị thành niên đã khiến ông ta trở thành khách hàng có rủi ro danh tiếng và tuân thủ rất cao.
Dù vậy, ngân hàng vẫn duy trì quan hệ đến cuối năm 2018, sau khi truyền thông tiếp tục đưa tin về những hành vi lạm dụng tình dục của Epstein.
Theo Financial Times, Deutsche Bank chỉ chấm dứt quan hệ với Epstein sau khi áp lực truyền thông gia tăng. Các tài khoản còn lại được đóng trong năm 2019, sau khi ông ta bị bắt.
Một chi tiết đáng chú ý khác: ngân hàng đã phải trả khoảng 225 triệu USD tiền phạt và dàn xếp liên quan đến những sai phạm trong quan hệ với Epstein. Ngân hàng thừa nhận việc tiếp nhận Epstein làm khách hàng năm 2013 là sai lầm và cho biết đã hợp tác với cơ quan quản lý, cơ quan thực thi pháp luật và Quốc hội Mỹ.
Câu hỏi đặt ra là: nếu hệ thống kiểm soát đã nhận diện rủi ro, tại sao quan hệ với một khách hàng có tiền án nghiêm trọng vẫn kéo dài nhiều năm?
Leon Black và Glenn Dubin: những nguồn tiền cần được làm rõ
Hồ sơ ngân hàng xác định Leon Black và Glenn Dubin là những cá nhân có liên quan đến các nguồn tiền trong mạng lưới tài chính của Epstein.
Nhưng sự xuất hiện của tên một người trong báo cáo giao dịch đáng ngờ không tự động chứng minh người đó tham gia tội phạm.
Đại diện Leon Black từng nói các khoản thanh toán cho Epstein là phí tư vấn về thuế và hoạch định tài sản. Đại diện Glenn Dubin cũng đưa ra lời giải thích về quan hệ đầu tư và phí giới thiệu kinh doanh.
Những lời giải thích này cần được đặt cạnh hồ sơ ngân hàng, chứng từ thanh toán và kết quả điều tra của cơ quan chức năng. Không thể từ việc có giao dịch tài chính mà kết luận những người liên quan biết hoặc tham gia các hoạt động buôn bán tình dục của Epstein.
Điều cần điều tra là bản chất dịch vụ, giá trị thực tế của dịch vụ, người thụ hưởng cuối cùng và liệu những khoản tiền đó có được sử dụng để che giấu hoặc hỗ trợ hoạt động phạm pháp hay không.
3. Trump và Deutsche Bank: khách hàng đặc biệt trong một hệ thống kiểm soát đặc biệt
Phần hồ sơ liên quan đến Donald Trump có ý nghĩa chính trị đặc biệt, bởi nó cho thấy cách Deutsche Bank xử lý một khách hàng có quan hệ tài chính lớn với ngân hàng, sau đó trở thành Tổng thống Mỹ.
Theo cuộc điều tra của Le Monde, khi Trump đắc cử tổng thống vào tháng 11/2016, ông vẫn còn hơn 300 triệu USD dư nợ với Deutsche Bank.
Ngân hàng đứng trước một tình thế khó xử: nếu tiếp tục cấp tín dụng, họ có thể bị cáo buộc ưu ái một tổng thống đương nhiệm; nếu từ chối, họ có thể làm tổn hại quan hệ với chính quyền mới.
Tháng 12/2016, Deutsche Bank thiết lập một cơ chế xử lý riêng đối với Trump và những người liên quan, gọi là “covered client”.
Cơ chế này bao gồm:
- Hạn chế số lượng nhân viên được tiếp cận hồ sơ.
- Sử dụng hệ thống liên lạc được mã hóa.
- Che tên người thụ hưởng trong một số tài liệu.
- Lưu trữ hồ sơ giấy tại nơi bảo mật.
- Đưa các vấn đề liên quan đến Trump vào quy trình kiểm soát riêng.
Các tài liệu nội bộ được Le Monde công bố cho thấy một số cảnh báo về tài khoản có nhãn “Confidentiality = 99”, chỉ một nhóm nhỏ nhân viên có thể tiếp cận.
Vấn đề không phải là ngân hàng không được phép bảo vệ thông tin tài chính của khách hàng. Bảo mật ngân hàng là nghĩa vụ pháp lý bình thường.
Vấn đề là: liệu cơ chế bảo mật đặc biệt có làm suy yếu khả năng kết nối thông tin và kiểm soát rủi ro của chính ngân hàng hay không?
Một email nội bộ được Le Monde dẫn lại cho thấy một lãnh đạo ngân hàng thừa nhận việc đối chiếu các pháp nhân thuộc hệ thống kinh doanh của Trump rất khó khăn, bởi dữ liệu chống rửa tiền bị phân tán và không đầy đủ.
Đây là một chi tiết quan trọng. Khi một khách hàng có nhiều công ty, nhiều tài khoản và hoạt động tại nhiều quốc gia, việc chỉ kiểm tra từng giao dịch riêng lẻ có thể không phát hiện được bức tranh tổng thể.
Một khoản thanh toán có thể trông bình thường nếu đứng riêng. Nhưng khi kết nối với những công ty bình phong, nguồn tiền và các giao dịch trung gian, nó có thể trở thành một dấu hiệu rủi ro hoàn toàn khác.
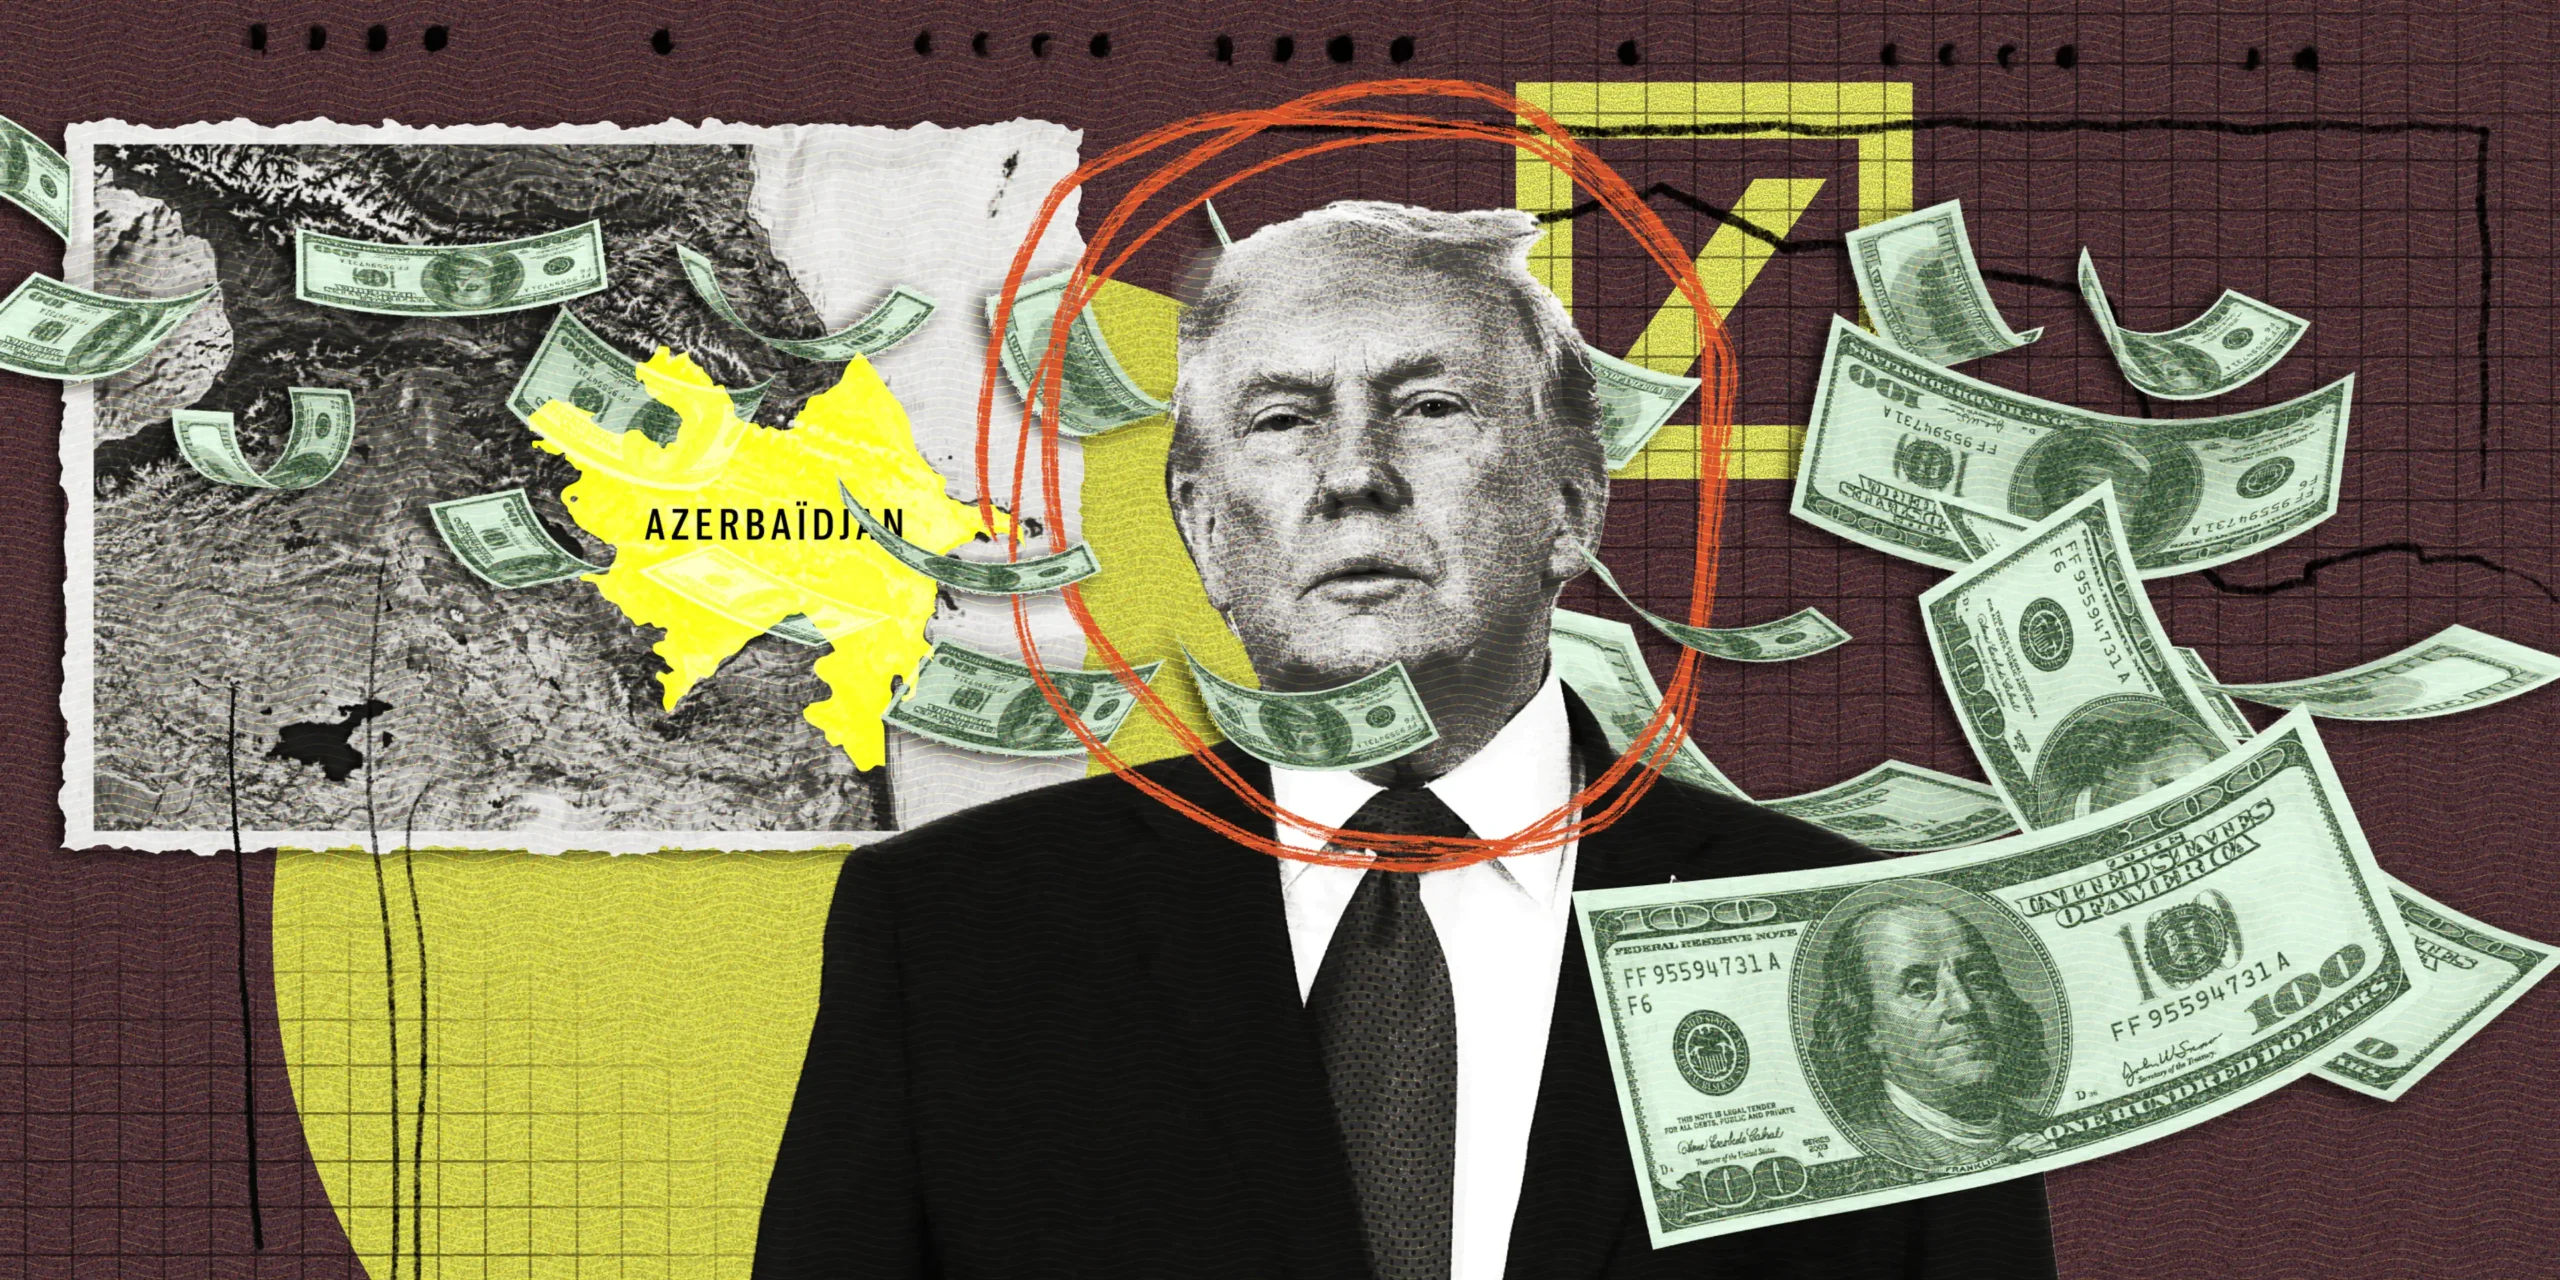
4. Dòng tiền Azerbaijan: 141.261 USD đi qua bốn tài khoản
Phát hiện có sức nặng nhất về các công ty của Trump được Le Monde công bố trong bài điều tra “The secret documents linking Trump to dirty Azerbaijani money”.
Vụ việc liên quan đến dự án Trump International Hotel & Tower Baku tại thủ đô Baku của Azerbaijan.
Hai công ty xuất hiện trong hồ sơ là:
- DT Marks Baku LLC: công ty đăng ký tại Delaware, thuộc sở hữu của Trump theo hồ sơ công bố tài chính năm 2015, có nhiệm vụ thu phí cấp phép sử dụng thương hiệu Trump trong dự án khách sạn.
- THC Baku Services LLC: một công ty khác thuộc sở hữu Trump, liên quan đến dự án tại Azerbaijan.
Một khoản tiền, nhiều lần chuyển và nhiều lời giải thích
Ngày 16/4/2015, DT Marks Baku nhận một khoản chuyển tiền 141.261,82 USD từ Faberlex LP, một công ty bình phong đăng ký tại Scotland, không có văn phòng hay nhân viên theo tài liệu điều tra.
Khoản tiền được ghi với nội dung chung chung: thanh toán hóa đơn số 568.
Giao dịch đầu tiên thất bại do lỗi nhập số tài khoản người thụ hưởng. Tiền được trả lại cho Faberlex.
Ngày hôm sau, đúng số tiền đó – đến từng xu – lại được chuyển vào tài khoản của Datemile Alliance, một công ty bình phong khác, với nội dung thanh toán hợp đồng số 9.
Mười hai ngày sau, khoản tiền được chuyển tiếp đến THC Baku Services, một công ty khác của Trump, lần này với nội dung thanh toán hóa đơn số 2.
Như vậy, trong khoảng hai tuần, cùng một khoản tiền đã đi qua nhiều tài khoản, với các nội dung thanh toán khác nhau.
Điều quan trọng không chỉ là số tiền 141.261,82 USD. Vấn đề là nguồn gốc và đường đi của nó.
Theo hồ sơ mà Le Monde tiếp cận, Faberlex được cấp vốn thông qua Baktelecom, doanh nghiệp viễn thông nhà nước Azerbaijan, qua tài khoản tại chi nhánh Estonia của Danske Bank.
Faberlex và Datemile được xác định là những pháp nhân có vai trò trong mạng lưới được gọi là Azerbaijani Laundromat – một hệ thống chuyển tiền quy mô lớn bị báo chí điều tra phanh phui năm 2017.
Azerbaijani Laundromat là mạng lưới bí mật với dòng tiền gần 3 tỷ USD trong giai đoạn 2012–2014, được sử dụng để chuyển tiền ra khỏi Azerbaijan, thanh toán cho các hoạt động vận động ảnh hưởng chính trị và phục vụ lợi ích của một số thành phần thuộc giới tinh hoa cầm quyền.
Các giao dịch được thiết kế qua nhiều công ty và tài khoản ở các quốc gia khác nhau, khiến việc xác định nguồn tiền và người thụ hưởng cuối cùng trở nên khó khăn.
Trong trường hợp dự án khách sạn của Trump, Le Monde cho rằng đường đi của khoản tiền 141.261,82 USD có những dấu hiệu điển hình của một giao dịch cần được kiểm tra về rửa tiền.
Tuy nhiên, cần phân biệt: việc một khoản tiền đi qua các pháp nhân thuộc mạng lưới bị nghi ngờ rửa tiền không tự động chứng minh người nhận cuối cùng biết nguồn gốc bất hợp pháp của tiền.
Deutsche Bank đã làm gì?
Deutsche Bank không phải là ngân hàng trực tiếp mở tài khoản cho hai công ty DT Marks Baku và THC Baku trong vụ việc này.
Vai trò của ngân hàng là ngân hàng đại lý (correspondent bank): chi nhánh New York của Deutsche Bank làm trung gian xử lý các giao dịch USD giữa Danske Bank Estonia và Capital One, ngân hàng phục vụ các công ty của Trump.
Đây là điểm rất quan trọng để hiểu trách nhiệm của Deutsche Bank.
Trong hệ thống tài chính quốc tế, một khoản tiền có thể đi qua nhiều ngân hàng trước khi đến người nhận cuối cùng. Ngân hàng đại lý có nghĩa vụ kiểm soát rủi ro theo quy định áp dụng đối với hoạt động của mình, bao gồm việc nhận diện các giao dịch có dấu hiệu bất thường.
Theo tài liệu nội bộ được Le Monde công bố, các giao dịch liên quan đến hai công ty của Trump được phát hiện trong một cuộc rà soát hồi tố, nhiều năm sau khi chúng diễn ra.
Một bản ghi nhớ mật tháng 5/2020 của Brian Hagerty, người đứng đầu bộ phận tình báo tội phạm tài chính tại chi nhánh Mỹ của Deutsche Bank, cho biết ngân hàng đã lập báo cáo hoạt động đáng ngờ ngày 16/1/2020, nêu rõ DT Marks Baku và THC Baku có liên quan đến mạng lưới rửa tiền Azerbaijan.
Bản ghi nhớ cũng xác định rằng các pháp nhân được cho là có liên hệ với những mạng lưới rửa tiền Azerbaijan và Nga đã thanh toán ít nhất 3 triệu USD cho hai công ty này trước tháng 9/2015.
Đây là phát hiện nghiêm trọng hơn nhiều so với một khoản chuyển tiền riêng lẻ.
Bởi vì nó cho thấy vấn đề có thể không chỉ là một giao dịch bất thường, mà là một chuỗi quan hệ tài chính giữa các công ty của Trump và những thực thể bị nghi ngờ thuộc các mạng lưới chuyển tiền xuyên quốc gia.
5. Dấu vết Nga: thêm 5,2 triệu USD và những giao dịch cần truy tìm
Bản ghi nhớ tháng 5/2020 còn đề cập một báo cáo hoạt động đáng ngờ khác được lập vào tháng 6/2017, liên quan đến những công ty khác có kết nối với Trump, với tổng giá trị khoảng 5,2 triệu USD.
Le Monde cũng cho biết một giao dịch năm 2018 giữa THC Baku Services và một thực thể được cho là có liên hệ với mạng lưới Russian Laundromat đã được đưa vào một báo cáo SAR.
Russian Laundromat là tên gọi một hệ thống chuyển tiền xuyên quốc gia bị điều tra, trong đó hàng chục tỷ USD được luân chuyển qua các công ty bình phong, tài khoản ngân hàng và những giao dịch có dấu hiệu giả mạo hoặc che giấu chủ sở hữu thực sự.
Điều đáng chú ý là mạng lưới Azerbaijan và mạng lưới Nga có những điểm giao nhau về phương thức hoạt động: sử dụng công ty bình phong, chuyển tiền qua nhiều quốc gia, thay đổi nội dung giao dịch và khai thác những lỗ hổng trong hệ thống ngân hàng đại lý.
Tuy nhiên, không nên gộp tất cả các giao dịch này thành một đường dây thống nhất nếu chưa có bằng chứng về cùng người điều hành, cùng nguồn tiền hoặc cùng mục đích.
Trump có bị xác định là nghi phạm không?
Đây là ranh giới pháp lý bắt buộc phải giữ.
Bản ghi nhớ của Deutsche Bank được Le Monde trích dẫn nói rõ ông Trump không được xác định là nghi phạm trong báo cáo SAR ngày 16/1/2020.
Tài liệu cũng không xác định Trump có quyền sở hữu hoặc kiểm soát các pháp nhân bị nêu tên trong một số giao dịch cụ thể ngoài những gì hồ sơ sở hữu doanh nghiệp đã công bố.
Điều đó có nghĩa:
- Có tài liệu cho thấy các công ty thuộc Trump nhận tiền từ những pháp nhân bị nghi ngờ có liên quan đến mạng lưới rửa tiền.
- Có tài liệu nội bộ của Deutsche Bank đánh dấu những giao dịch này là đáng ngờ.
- Có báo cáo SAR được lập và gửi đến cơ quan chức năng.
- Nhưng những tài liệu được công bố chưa chứng minh Trump biết nguồn tiền là bất hợp pháp, chỉ đạo giao dịch hoặc đích thân tham gia rửa tiền.
Một cuộc điều tra nghiêm túc không thể biến mối liên hệ tài chính thành kết luận hình sự. Nhưng cũng không thể lấy việc chưa có kết luận hình sự để bỏ qua những câu hỏi chính đáng về nguồn tiền, người thụ hưởng và trách nhiệm kiểm soát.
6. Hồ sơ thuế Trump bị tiết lộ nhầm: ngân hàng đã chọn không thông báo?
Một chi tiết khác được Financial Times công bố liên quan đến sự cố bảo mật năm 2017.
Deutsche Bank vô tình gửi một đường dẫn chứa thông tin tài chính của khoảng 1.586 khách hàng cho một kế toán viên bên ngoài. Trong số đó có ba tài khoản được cho là thuộc về Trump, được nhân viên ngân hàng gọi bằng các ký hiệu “DT” và “DJT”.
Các lãnh đạo ngân hàng sau đó thảo luận liệu có cần thông báo cho Trump hay không. Theo tài liệu điều tra, họ quyết định không thông báo.
Một lãnh đạo cấp cao gọi cách xử lý sự việc là “brilliant outcome” – một kết quả tuyệt vời. Giám đốc điều hành Christian Sewing cũng phê chuẩn cách xử lý này bằng phản hồi ngắn gọn “Ok”.
Sự cố này đặt ra hai vấn đề riêng biệt.
Thứ nhất, trách nhiệm bảo vệ dữ liệu tài chính của khách hàng. Một ngân hàng có nghĩa vụ bảo vệ thông tin cá nhân và tài chính, kể cả khi khách hàng là một chính trị gia gây tranh cãi.
Thứ hai, tính minh bạch trong cách xử lý sự cố. Nếu khách hàng bị ảnh hưởng không được thông báo, ai có quyền quyết định và căn cứ pháp lý nào cho phép ngân hàng giữ kín thông tin?
Không nên nhầm sự cố này với bằng chứng rửa tiền. Đây là một vấn đề quản trị và bảo mật dữ liệu, nhưng nó góp phần cho thấy cách ngân hàng xử lý hồ sơ của một khách hàng đặc biệt.
7. Các tỷ phú Nga: lợi nhuận hay nghĩa vụ tuân thủ?
Cuộc điều tra không chỉ dừng ở Epstein và Trump. Một phần lớn hồ sơ liên quan đến hoạt động của Deutsche Bank tại Nga và các khách hàng có quan hệ với giới quyền lực ở Moscow.
Sau khi Nga sáp nhập Crimea năm 2014, phương Tây áp đặt các biện pháp trừng phạt đối với nhiều cá nhân và tổ chức Nga. Các ngân hàng quốc tế phải đánh giá lại khách hàng, đối tác và những giao dịch có nguy cơ vi phạm quy định.
Nhưng tài liệu nội bộ cho thấy Deutsche Bank vẫn duy trì quan hệ với một số khách hàng Nga nhạy cảm, trong đó có doanh nghiệp nhà nước và công ty có cổ đông là những cá nhân bị phương Tây trừng phạt.
Một số khách hàng được xếp vào nhóm “most sensitive clients” – khách hàng có mức độ nhạy cảm cao nhất.
Theo Le Monde, đầu năm 2022, Deutsche Bank có 59 khách hàng thuộc nhóm nhạy cảm này. Một số trường hợp liên quan đến những doanh nghiệp có cổ đông bị Mỹ, Canada hoặc Liên minh châu Âu áp đặt trừng phạt.
Một ví dụ là Sibur, tập đoàn hóa dầu lớn của Nga, có cổ đông Gennady Timchenko – một người bị Mỹ và Canada trừng phạt năm 2018, sau đó bị Liên minh châu Âu trừng phạt năm 2023.
Một trường hợp khác liên quan đến Polyus Gold và Suleyman Kerimov, tỷ phú Nga bị Mỹ trừng phạt từ năm 2018.
Tài liệu nội bộ cho thấy Deutsche Bank từng nghi ngờ Kerimov vẫn có thể là người hưởng lợi thực sự từ một số công ty, dù quyền sở hữu trên giấy tờ đã được chuyển sang người thân.
Trong một cuộc điều tra nội bộ năm 2020, ngân hàng phát hiện các giao dịch chuyển tiền bằng euro qua vai trò ngân hàng đại lý cho những ngân hàng Nga như Alfa Bank và Sberbank.
Deutsche Bank đã phê duyệt một giao dịch trị giá 1,1 tỷ euro từ một công ty đăng ký tại Quần đảo Virgin thuộc Anh, chuyển tiền từ các tài khoản ở Nga sang các tài khoản tại Thụy Sĩ.
Ngân hàng nghi ngờ Kerimov là người thụ hưởng thực sự. Các ngân hàng liên quan đưa ra những giải thích khác nhau về chủ sở hữu của công ty offshore.
Điểm đáng chú ý ở đây là sự khác biệt giữa chủ sở hữu pháp lý và người thụ hưởng thực sự (beneficial owner). Trong những mạng lưới tài chính phức tạp, người đứng tên công ty có thể không phải người kiểm soát hoặc hưởng lợi cuối cùng.
Nếu ngân hàng chỉ dựa vào giấy tờ đăng ký doanh nghiệp mà không xác định được người kiểm soát thực tế, hệ thống chống rửa tiền có thể bị vô hiệu hóa.
Ngân hàng biết rủi ro nhưng vẫn tiếp tục kinh doanh
Trong cuộc họp ủy ban rủi ro tháng 5/2019, một lãnh đạo Deutsche Bank đặt câu hỏi tại sao ngân hàng vẫn duy trì hoạt động kinh doanh tại Nga trong khi lợi nhuận quá thấp so với rủi ro.
Một lãnh đạo khác thừa nhận không cảm thấy thoải mái với nhóm khách hàng doanh nghiệp nhà nước Nga vì những điểm yếu trong hệ thống kiểm soát.
Nhưng hoạt động kinh doanh vẫn tiếp tục.
Sau khi Nga mở cuộc xâm lược toàn diện Ukraine tháng 2/2022, Deutsche Bank tuyên bố đã giảm đáng kể mức độ tiếp xúc với thị trường Nga. Theo số liệu ngân hàng cung cấp cho Le Monde, mức độ rủi ro tín dụng tại Nga giảm từ khoảng 3 tỷ euro cuối năm 2021 xuống còn 987 triệu euro cuối năm 2022 và 13 triệu euro cuối năm 2025.
Những con số này cho thấy ngân hàng đã thu hẹp đáng kể hoạt động, nhưng không xóa đi câu hỏi về các quyết định trước đó.
Vấn đề không phải là mọi giao dịch với doanh nghiệp Nga đều bất hợp pháp. Vấn đề là ngân hàng đã đánh giá và xử lý thế nào khi khách hàng có quan hệ với cá nhân bị trừng phạt, doanh nghiệp nhà nước và những cấu trúc sở hữu thiếu minh bạch.
8. Deutsche Bank: hệ thống kiểm soát có thật sự độc lập?
Deutsche Bank đã từng đối mặt với nhiều vụ bê bối tài chính và phải trả hàng tỷ USD tiền phạt, dàn xếp trong các vụ việc khác nhau.
Sau những vụ việc đó, ngân hàng tuyên bố tăng cường hệ thống kiểm soát, đầu tư vào bộ phận tuân thủ và giảm hoạt động tại các thị trường có rủi ro cao.
Nhưng cuộc điều tra Inside Deutsche Bank đặt ra một câu hỏi căn bản: có thể xây dựng một bộ máy tuân thủ rất lớn mà vẫn không kiểm soát được những khách hàng có quyền lực và lợi ích thương mại đặc biệt hay không?
Một hệ thống chống rửa tiền không chỉ cần phần mềm nhận diện giao dịch bất thường. Nó cần ít nhất bốn điều kiện:
Thứ nhất, quyền độc lập của bộ phận tuân thủ. Nhân viên phụ trách chống tội phạm tài chính phải có quyền báo cáo và yêu cầu dừng giao dịch mà không bị bộ phận kinh doanh gây áp lực.
Thứ hai, khả năng kết nối dữ liệu. Ngân hàng phải nhìn được quan hệ giữa các công ty, tài khoản, người thụ hưởng thực sự và các giao dịch xuyên biên giới. Không thể đánh giá rủi ro bằng cách chia nhỏ một mạng lưới thành hàng trăm tài khoản riêng lẻ.
Thứ ba, trách nhiệm của lãnh đạo. Khi cảnh báo được chuyển đến cấp quản lý, người ra quyết định duy trì khách hàng phải chịu trách nhiệm về căn cứ và hậu quả của quyết định đó.
Thứ tư, giám sát độc lập từ bên ngoài. Cơ quan quản lý phải có khả năng kiểm tra hồ sơ, đánh giá chất lượng báo cáo SAR, xác định những trường hợp ngân hàng chậm báo cáo hoặc bỏ qua cảnh báo.
Trong trường hợp Epstein, câu hỏi là tại sao ngân hàng tiếp tục phục vụ một khách hàng có tiền án nghiêm trọng trong nhiều năm.
Trong trường hợp Trump, câu hỏi là liệu cơ chế “covered client” có làm suy yếu khả năng kiểm soát những giao dịch liên quan đến các công ty của một khách hàng đặc biệt hay không.
Trong trường hợp các tỷ phú Nga, câu hỏi là liệu lợi ích kinh doanh có khiến ngân hàng chấp nhận những rủi ro mà chính bộ phận tuân thủ đã cảnh báo.
Đây là ba trường hợp khác nhau, nhưng cùng chỉ về một vấn đề: khi khách hàng có đủ quyền lực, tiền bạc và quan hệ, hệ thống kiểm soát có còn hoạt động bình thường?
9. Những câu hỏi mà Quốc hội Mỹ và cơ quan điều tra cần trả lời
Việc công bố tài liệu báo chí không thay thế được một cuộc điều tra chính thức. Nhưng những hồ sơ này tạo cơ sở để các cơ quan chức năng yêu cầu giải trình và xác minh.
Có ít nhất sáu nhóm câu hỏi cần được làm rõ:
- Về Epstein: Trong 21 báo cáo SAR bao quát khoảng 3.200 giao dịch, bao nhiêu giao dịch đã được cơ quan chức năng điều tra? Có khoản tiền nào được xác định liên quan trực tiếp đến hoạt động buôn bán tình dục hoặc hỗ trợ các nạn nhân?
- Về Leon Black và Glenn Dubin: Những khoản thanh toán cho Epstein dựa trên hợp đồng và dịch vụ nào? Có chứng từ xác nhận dịch vụ thực tế và người thụ hưởng cuối cùng không?
- Về các công ty của Trump: Cơ quan chức năng đã xác minh nguồn tiền của khoản 141.261,82 USD và các khoản thanh toán khác từ Faberlex, Datemile hay chưa?
- Về mạng lưới Azerbaijan và Nga: Những giao dịch nào thực sự có liên hệ với Azerbaijani Laundromat và Russian Laundromat? Ai là người kiểm soát và hưởng lợi cuối cùng?
- Về Deutsche Bank: Ai phê chuẩn cơ chế “covered client”? Cơ chế này có làm chậm hoặc hạn chế báo cáo những giao dịch đáng ngờ liên quan đến Trump không?
- Về trách nhiệm quản lý: Các báo cáo SAR đã được chuyển đến FinCEN và các cơ quan chức năng nào? Cơ quan nào đã mở điều tra, cơ quan nào chưa hành động và lý do là gì?
Đặc biệt, Quốc hội Mỹ cần phân biệt ba việc: ngân hàng đã báo cáo giao dịch đáng ngờ, cơ quan chức năng đã tiếp nhận báo cáo, và cơ quan chức năng đã tiến hành điều tra hoặc truy tố. Ba việc này không đồng nghĩa với nhau.
Một báo cáo SAR không phải bản án. Nhưng việc có nhiều báo cáo SAR cũng không thể được xem như bằng chứng rằng mọi vấn đề đã được giải quyết.
10. Vấn đề lớn nhất: ai kiểm soát người kiểm soát dòng tiền?
Cuộc điều tra Deutsche Bank cho thấy quyền lực tài chính toàn cầu không chỉ nằm ở các ngân hàng trung ương, chính phủ hay những tổ chức phát hành tiền tệ. Nó còn nằm trong tay những ngân hàng thương mại có khả năng xử lý dòng tiền xuyên biên giới, mở tài khoản, cung cấp tín dụng và kết nối các hệ thống thanh toán quốc tế.
Một ngân hàng đại lý có thể không phải nơi khách hàng trực tiếp mở tài khoản, nhưng vẫn là mắt xích quan trọng trong quá trình chuyển tiền quốc tế. Nếu mắt xích đó không kiểm soát được rủi ro, những công ty bình phong và mạng lưới tài chính xuyên quốc gia có thể lợi dụng hệ thống hợp pháp để che giấu nguồn tiền.
Trường hợp Epstein cho thấy nguy cơ khi một ngân hàng tiếp tục phục vụ khách hàng có tiền án và rủi ro danh tiếng đặc biệt nghiêm trọng.
Trường hợp các công ty của Trump cho thấy những khoản thanh toán có liên quan đến mạng lưới tài chính bị nghi ngờ rửa tiền có thể đi qua nhiều pháp nhân và nhiều ngân hàng trước khi đến doanh nghiệp nhận tiền.
Trường hợp các tỷ phú Nga cho thấy các cấu trúc sở hữu phức tạp có thể khiến việc xác định người hưởng lợi thực sự trở nên khó khăn, nhất là khi có liên quan đến các cá nhân bị trừng phạt.
Không có căn cứ để kết luận Trump phạm tội rửa tiền chỉ từ những tài liệu được công bố. Cũng không thể kết luận mọi giao dịch của các tỷ phú Nga hoặc những người có liên hệ với Epstein đều là bất hợp pháp.
Nhưng có đủ cơ sở để đặt câu hỏi về trách nhiệm của ngân hàng, tính hiệu quả của hệ thống báo cáo giao dịch đáng ngờ và khả năng giám sát của các cơ quan quản lý.
Câu hỏi đáng lo ngại nhất không đơn giản là 582 triệu USD đã đi qua Deutsche Bank như thế nào. Đó là có bao nhiêu cảnh báo đã bị bỏ qua, bao nhiêu quyết định đã được đưa ra để bảo vệ quan hệ kinh doanh, và ai phải chịu trách nhiệm khi hệ thống kiểm soát không bảo vệ được lợi ích công chúng.
Trong một nền kinh tế toàn cầu, tiền có thể đi qua hàng chục quốc gia chỉ trong vài giờ. Nhưng trách nhiệm không thể biến mất sau mỗi lần chuyển khoản.
Một ngân hàng có thể bảo vệ bí mật khách hàng. Một tổng thống có thể có những quan hệ tài chính phức tạp. Một tỷ phú có thể thuê các công ty luật và kế toán để quản lý tài sản.
Nhưng không ai được phép đứng ngoài những quy định chống rửa tiền.
Vấn đề cuối cùng không chỉ là ai sở hữu tiền. Vấn đề là ai có quyền quyết định dòng tiền nào được kiểm tra, dòng tiền nào được bỏ qua và ai kiểm soát những người có quyền đưa ra quyết định đó.